
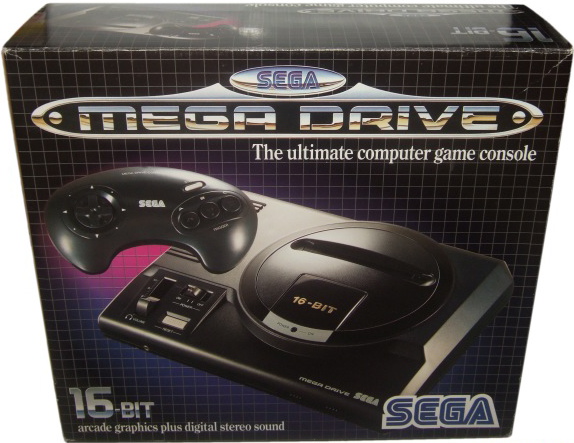
Toute l’année, on achète des marchandises et on les vend. Si beaucoup de marchandises restent invendues en fin d’exercice, le compte de résultat donnera une idée fausse de la situation réelle de l’entreprise. En effet, le compte de résultat prendra en compte l’achat des marchandises dans ses charges mais pas les produits résultant de leur vente à venir. Pour rectifier le décalage, on procède à un inventaire dont la valeur minorera les charges du compte de résultat.
Un exemple est toujours plus parlant que de longues explications…
Calculer la valeur de son stock
Nous sommes le 30 novembre 1990, notre magasin Génération 4 situé en plein centre-ville a acquis 200 Sega Mega Drive flambant neuves.
Nous avons bien travaillé pendant les fêtes de fin d’année, il ne nous reste plus que 10 consoles en stock.
Comme le magasin a acquis chaque Mega Drive au prix de 1 000 francs HT, par conséquent la valeur du stock s’élève à 10 000 francs HT : 1 000 francs HT x 10 exemplaires.
L’écriture à passer en comptabilité est la suivante :

NB 1 : Cette écriture est à passer dans le journal des extournes à la date de clôture de l’exercice. Lors de l’ouverture du nouvel exercice, l’écriture doit être extournée. Par la suite, chaque année, la valeur du stock doit être calculée avec les mêmes critères.
NB 2 : Dans le compte de résultat, on aura trois chiffres :
- 200 000 francs en achat de marchandises (200 x 1 000 francs HT)
- 10 000 francs en variation de stocks
- 299 250 francs en vente de marchandises (190 exemplaires x 1 575 francs HT)
Ainsi, le bénéfice de 109 250 € réalisé par l’entreprise sur la vente de ses consoles est pondéré par la variation de stock. Celle-ci permet de ne pas intégrer dans les charges les exemplaires qui restent à vendre en fin d’exercice.
Provision pour dépréciation de stock
On fait un bond dans le futur, et plus précisément vers la fin 1995. Sony sort sa Playstation. Plus personne ne veut jouer à des jeux en 2D. Malheur, il nous reste encore cinq Mega Drive sur les bras ! À ce moment-là, on ne peut pas les vendre 1 890 francs. Pour retranscrire comptablement cette perte financière, nous passerons une provision pour dépréciation de stock.
Tout d’abord, il convient d’estimer la valeur réelle de notre marchandise. Sony vend sa console : 2 000 francs TTC. Au mieux, notre vieille console 16 bits ne vaut plus que 1 000 francs TTC, soit 800 francs HT.
Le calcul de la provision est le suivant :
coût d’acquisition HT – Prix de vente HT x quantité en stock, soit : (1 000 – 800) x 5 = 1 000 francs
L’écriture à passer en comptabilité est la suivante :

NB 1 : Cette écriture est à passer dans le journal des extournes à la date de clôture de l’exercice. Lors de l’ouverture du nouvel exercice, l’écriture doit être extournée. Par la suite, chaque année, l’évaluation de la valeur des stocks finaux doit être faite.
NB 2 pour les libraires : Les libraires peuvent calculer une provision de dépréciation de stocks à hauteur de 40 % sur les livres qu’ils ont en vente, sauf pour :
- les livres de poche
- les encyclopédies
- les livres scolaires
- les dictionnaires
Par ailleurs, le livre dont on souhaite déprécier la valeur doit être paru depuis au moins un an et figurer en rayon depuis plus de trois mois.
La prestation liée à cet article :

Écritures comptables pour valoriser les stocks
J'ai créé une interface qui permet aux abonné(e)s de ma liste de diffusion
de poser des questions dans les domaines comptables et administratifs.
Une fois inscrit(e), à tout moment vous pouvez m'envoyer
vos questions par courriel et je tâcherai d'y répondre.
C'est gratuit. Si vous êtes intéressé(e),
vous trouverez le formulaire d'abonnement ICI.
Avec Votre secrétaire en ligne, je partage mes expériences acquises
pendant plus de deux décennies en comptabilité et toutes les tâches administratives.
Je propose des prestations pour
accompagner associations et entreprises.
Découvrez un aperçu de mes prestations ICI.
